قد يكون بعض الأفراد الذين باعوا عقارات في المملكة العربية السعودية خلال السنوات الماضية قد سددوا ضريبة القيمة المضافة عن تلك العمليات، رغم أن بعض التوريدات العقارية قد تدخل ضمن الحالات التي لا تستحق فيها الضريبة وفقًا للأحكام المنظمة لهذا الموضوع.
وفي هذا السياق، أعلنت الأمانة العامة للجان الزكوية والضريبية والجمركية عن بدء استقبال طلبات قيد دعاوى استرداد ضريبة القيمة المضافة المتعلقة بالتوريدات العقارية للأفراد، وفق ضوابط وإجراءات محددة، مع إتاحة التقديم عبر بوابة التقاضي الرقمية «حياد».
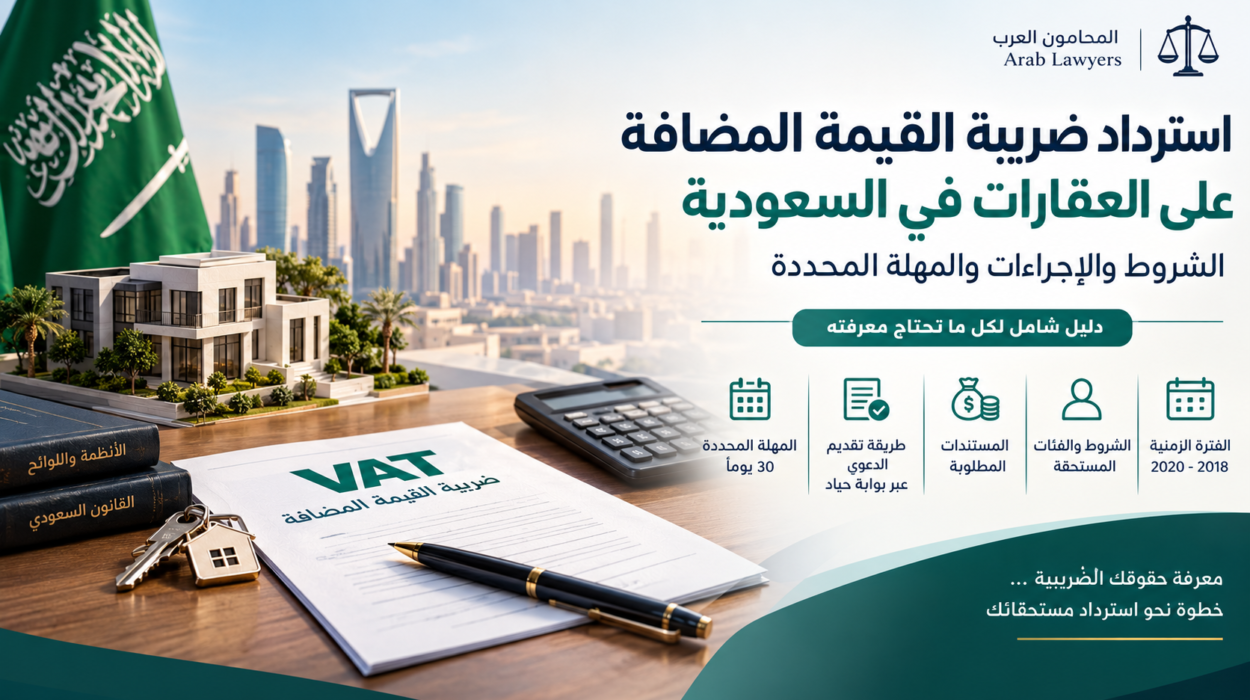
وتبرز أهمية هذا الإجراء في أنه يتيح للأفراد الذين تنطبق عليهم الشروط المطالبة باسترداد مبالغ الضريبة والغرامات المرتبطة بها، دون أن يعني ذلك استحقاق جميع من سبق لهم بيع عقار لاسترداد ما دفعوه. وفيما يلي نوضح الفترة التي يشملها الإجراء، وشروط الاستفادة منه، وخطوات تقديم الدعوى، والمهلة المحددة لذلك.
أولًا: ما المقصود باسترداد ضريبة القيمة المضافة عن التوريدات العقارية؟
يقصد بهذا الإجراء تمكين بعض الأفراد من المطالبة باسترداد ضريبة القيمة المضافة التي سبق توريدها إلى هيئة الزكاة والضريبة والجمارك عن عمليات بيع عقارية، متى كانت العملية من الحالات التي لا تعد فيها الضريبة مستحقة وفقًا للأحكام والضوابط المعتمدة.
وقد جاء الإعلان استنادًا إلى الأمر الملكي رقم 54152 وتاريخ 5/7/1447هـ. والآليات والإجراءات الصادرة بموجب قرار مجلس إدارة هيئة الزكاة والضريبة والجمارك.
ويشمل الإجراء التوريدات العقارية التي تمت عن طريق البيع وانتقال الملكية، وفقًا للشروط المحددة في الآليات والإجراءات المنشورة رسميًا.
ومن المهم التنبيه إلى أن المطالبة لا تعني استرداد الضريبة بصورة تلقائية. إذ يجب التحقق من طبيعة العملية العقارية، وصفة البائع، ومدى استيفاء بقية المتطلبات النظامية.
ثانيًا: ما الفترة الزمنية التي يشملها استرداد الضريبة؟
حدد الإعلان فترة زمنية معينة للتوريدات العقارية التي يمكن أن يشملها هذا الإجراء، وهي:
- بداية الفترة: 1 يناير 2018م.
- نهاية الفترة: 4 أكتوبر 2020م، وهو تاريخ نفاذ أحكام ضريبة التصرفات العقارية.
وبناءً على ذلك، فإن الإجراء يتعلق بالتوريدات العقارية المنفذة خلال الفترة المشار إليها. ولا يكفي أن يكون الشخص قد باع عقارًا في أي وقت سابق حتى يستفيد منه.
وعليه، ينبغي على صاحب الشأن التأكد من تاريخ التوريد العقاري، وطبيعة التصرف. والمبالغ التي سبق سدادها، قبل الشروع في تقديم الدعوى.
ثالثًا: ما شروط استرداد ضريبة القيمة المضافة عن بيع العقار؟
لا بد من توافر مجموعة من الشروط للاستفادة من هذا الإجراء. وتتمثل أبرز الشروط المعلنة فيما يلي:
1. أن يكون مقدم الطلب فردًا وليس منشأة تمارس النشاط العقاري
يشترط أن يكون التوريد العقاري صادرًا من فرد، والمقصود بذلك الشخص الطبيعي. وأن يكون قد سبق له توريد ضريبة القيمة المضافة عن العملية العقارية إلى هيئة الزكاة والضريبة والجمارك.
وبالتالي، فإن مجرد امتلاك عقار أو بيعه لا يكفي وحده لإثبات الحق في الاسترداد. بل يجب التحقق من صفة مقدم الطلب ومدى انطباق الضوابط عليه.
2. عدم ممارسة النشاط العقاري بصفة مستمرة ومنتظمة
من الشروط الأساسية ألا يكون الفرد يمارس بيع العقارات بصورة مستمرة ومنتظمة بغرض تحقيق الدخل.
ويهدف هذا الشرط إلى التمييز بين التصرف العقاري الذي يصدر عن فرد في إطار لا يمثل نشاطًا عقاريًا مستمرًا. وبين ممارسة النشاط العقاري على نحو منتظم لتحقيق الإيرادات.
لذلك، ينبغي دراسة طبيعة تعاملات الشخص العقارية. وعدم الاكتفاء بالنظر إلى عملية البيع محل المطالبة بمعزل عن بقية التعاملات ذات الصلة.
3. ألا تتجاوز العمليات العقارية حد التسجيل الإلزامي وفق الضوابط المحددة
لا تشمل حالات استحقاق الاسترداد الأفراد الذين أجروا أكثر من عملية توريد عقاري خلال فترة اثني عشر شهرًا متتالية، إذا تجاوز مجموع قيم تلك العمليات حد التسجيل الإلزامي وفقًا للاتفاقية الموحدة لضريبة القيمة المضافة لدول مجلس التعاون لدول الخليج العربية.
ومن ثم، فإن عدد العمليات العقارية وقيمتها خلال الفترة المحددة من الأمور التي ينبغي التحقق منها قبل تقديم الدعوى.
4. عدم خصم ضريبة المدخلات المرتبطة بالعقار
يشترط لاسترداد مبلغ الضريبة محل الدعوى ألا يكون الفرد قد خصم ضريبة المدخلات المرتبطة بالعقار المعني.
وتكتسب هذه النقطة أهمية خاصة؛ لأن خصم ضريبة المدخلات قد يؤثر في مدى انطباق أحكام الاسترداد على الحالة. وتوضح الآليات والإجراءات الرسمية كذلك أن بعض الحالات التي سبق فيها خصم ضريبة المدخلات قد يكون لها حكم مختلف. فيما يتعلق بالإعفاء من الغرامات غير المسددة، وفق الضوابط المقررة.
لذلك، يجب مراجعة الإقرارات الضريبية ذات الصلة، والتحقق من موقف ضريبة المدخلات قبل تحديد الطلبات التي يمكن تقديمها.
رابعًا: هل يشمل الاسترداد الغرامات المرتبطة بضريبة القيمة المضافة؟
نعم، يتيح الإجراء للمستفيد الذي يستوفي الشروط تقديم دعوى للمطالبة باسترداد ضريبة القيمة المضافة. والغرامات المرتبطة بها، وفقًا للأحكام والضوابط المطبقة على الحالة.
ومع ذلك، ينبغي التمييز بين استرداد مبلغ الضريبة الذي ثبت عدم استحقاقه، وبين المعاملة النظامية للغرامات؛ فلكل منهما ضوابطه، ولا يصح افتراض أن جميع الحالات تتمتع بالنتيجة نفسها.
كذلك، تنص الآليات والإجراءات على أن دعوى الاسترداد تقتصر على مبلغ الضريبة الذي لم يسبق للفرد استرداده من جهة حكومية أخرى ذات علاقة. ولهذا، ينبغي مراجعة أي مبالغ سبق استردادها، حتى تكون المطالبة متوافقة مع المبالغ التي يجوز طلبها.
أما إذا سبق خصم ضريبة المدخلات المرتبطة بالعقار. فيلزم الرجوع إلى الأحكام الخاصة بهذه الحالة؛ إذ قد تقتصر الاستفادة على إعفاء الغرامات غير المسددة، متى استوفيت الضوابط ذات الصلة، دون انطباق حكم استرداد الضريبة ذاته.
خامسًا: كيف تقدم دعوى استرداد ضريبة القيمة المضافة العقارية؟
تتم إجراءات تقديم المطالبة من خلال بوابة التقاضي الرقمية «حياد» عبر الموقع الإلكتروني للأمانة العامة للجان الزكوية والضريبية والجمركية.
ويمكن الاسترشاد بالخطوات التالية:
الخطوة الأولى: مراجعة شروط الاستحقاق
قبل تقديم الطلب، تحقق من أن العملية العقارية تمت خلال الفترة المحددة. وأن مقدم الطلب يستوفي الشروط المتعلقة بصفته، وطبيعة نشاطه العقاري، وعدد العمليات وقيمتها، وعدم خصم ضريبة المدخلات.
الخطوة الثانية: تجهيز المستندات المؤيدة للمطالبة
ينبغي جمع الوثائق التي تثبت تفاصيل العملية العقارية وسداد الضريبة، إلى جانب ما يلزم لإيضاح مدى انطباق الشروط على الحالة.
وقد تشمل المستندات التي يجدر مراجعتها، بحسب طبيعة المعاملة، وثائق البيع وانتقال الملكية، وإثباتات سداد الضريبة والغرامات، والمستندات الضريبية ذات الصلة.
وهذه أمثلة استرشادية وليست قائمة رسمية نهائية؛ لذا يجب الرجوع إلى الدليل الإرشادي والآليات والإجراءات المنشورة للتعرف على المتطلبات الفعلية للدعوى.
الخطوة الثالثة: الدخول إلى بوابة «حياد»
يتم الدخول إلى الموقع الإلكتروني للأمانة العامة، ثم الانتقال إلى خدمة تقديم طلب قيد دعوى استرداد ضريبة القيمة المضافة عن التوريدات العقارية للأفراد.
الموقع الرسمي: https://gstc.gov.sa/ar/Pages/default.aspx
الخطوة الرابعة: تقديم الدعوى وفق المتطلبات المعتمدة
بعد مراجعة بيانات الطلب والمستندات، تُستكمل إجراءات التقديم وفق التعليمات المعروضة في البوابة. ويجب التأكد من صحة البيانات المقدمة، ووضوح المبالغ المطالب بها، واتساقها مع المستندات المؤيدة.
الخطوة الخامسة: متابعة الدعوى
بعد تقديم الطلب، ينبغي متابعة مستجداته من خلال بوابة «حياد»، والالتزام بما قد يرد بشأن الدعوى من طلبات أو إجراءات، وفق القواعد المعمول بها.
سادسًا: ما المهلة المحددة لتقديم دعوى الاسترداد؟
حدد الإعلان مهلة قدرها 30 يومًا من تاريخ نشر الآليات والإجراءات في الجريدة الرسمية. وقد نُشرت الآليات والإجراءات في جريدة أم القرى يوم الثلاثاء 13 أكتوبر 2026م.
وبالنظر إلى قصر المهلة، فمن المهم عدم تأجيل مراجعة شروط الاستحقاق وتجهيز المستندات إلى الأيام الأخيرة، بل البدء بالتحقق من الحالة وتقديم الدعوى وفق الإجراءات المعتمدة.
كما ينبغي مراجعة النص الرسمي لمعرفة كيفية احتساب المهلة وتحديد آخر يوم للتقديم وفق القواعد ذات الصلة، وعدم الاعتماد على تقدير غير موثق لتاريخ انتهائها.
ويمكن الاطلاع على الآليات والإجراءات المنشورة في جريدة أم القرى.
اقرأ أيضاً: عقد بناء عظم في السعودية
سابعًا: ما الفرق بين دعوى استرداد الضريبة وطلب استرداد الرصيد الدائن؟
قد يختلط على بعض الأفراد الفرق بين دعوى استرداد ضريبة القيمة المضافة عن التوريدات العقارية وبين إجراءات استرداد الأرصدة الدائنة المعتادة لدى الهيئة.
والفرق الأساسي أن الإجراء محل هذا المقال يتعلق بمطالبة قضائية خاصة بالتوريدات العقارية للأفراد خلال فترة زمنية محددة، ويخضع للشروط والآليات المقررة لهذا الغرض، ويُقدم عبر بوابة «حياد».
أما طلب استرداد الرصيد الدائن، فيتعلق بإجراءات استرداد المبالغ الدائنة وفق القواعد والخدمات الضريبية المخصصة لها.
وبالتالي، فإن اختيار المسار المناسب يتوقف على طبيعة المبلغ المطلوب استرداده، وسبب نشوء المطالبة، والأحكام التي تنطبق على الحالة. ومن الأفضل مراجعة الضوابط الرسمية قبل تقديم الطلب لتجنب استخدام إجراء لا يتناسب مع طبيعة المطالبة.
ثامنًا: لماذا يُنصح بمراجعة الحالة قبل تقديم الدعوى؟
على الرغم من إعلان بدء استقبال دعاوى الاسترداد، فإن قبول المطالبة يتوقف على مدى انطباق الشروط والضوابط النظامية على كل حالة.
وقد تؤثر عدة مسائل في تقييم الاستحقاق، من بينها طبيعة التصرف العقاري، وتاريخ إتمامه، وصفة البائع، وتعدد العمليات العقارية خلال الفترة ذات الصلة، ومدى تجاوز حد التسجيل الإلزامي، فضلًا عن موقف ضريبة المدخلات والمبالغ التي سبق استردادها.
ومن هنا، فإن مراجعة المستندات والبيانات الضريبية قبل تقديم الدعوى تساعد على تحديد أساس المطالبة بصورة أدق، وتوضيح المبالغ المطلوب استردادها، وتفادي الخلط بين استرداد الضريبة والإعفاء من الغرامات.
وإذا كانت الحالة تتضمن عمليات متعددة أو خصمًا سابقًا لضريبة المدخلات أو خلافًا حول استحقاق الضريبة، فمن المناسب طلب مشورة قانونية وضريبية متخصصة قبل استكمال الإجراءات.
تاسعًا: الأسئلة الشائعة حول استرداد ضريبة القيمة المضافة العقارية
هل يحق لكل شخص باع عقارًا بين عامي 2018 و2020 استرداد الضريبة؟
لا. يشترط أن تكون العملية ضمن الفترة المحددة، وأن يستوفي الفرد بقية شروط الاستحقاق الواردة في الآليات والإجراءات الرسمية. ولا يكفي تاريخ البيع وحده لضمان الاسترداد.
ما تاريخ العمليات العقارية التي يشملها الإجراء؟
يشمل الإجراء التوريدات العقارية المنفذة من 1 يناير 2018م حتى 4 أكتوبر 2020م، وفق الإعلان الرسمي.
أين يمكن تقديم دعوى استرداد ضريبة القيمة المضافة؟
يتم التقديم من خلال بوابة التقاضي الرقمية «حياد» عبر الموقع الإلكتروني للأمانة العامة للجان الزكوية والضريبية والجمركية.
كم تبلغ مهلة تقديم الدعوى؟
المهلة المحددة في الإعلان هي 30 يومًا من تاريخ نشر الآليات والإجراءات في الجريدة الرسمية، المنشورة بتاريخ 13 أكتوبر 2026م. وينبغي مراجعة النص الرسمي للتحقق من احتساب المهلة وآخر موعد للتقديم.
هل يمكن المطالبة باسترداد الغرامات أيضًا؟
يمكن أن تشمل الدعوى الغرامات المرتبطة بالضريبة، وفقًا للشروط والأحكام المطبقة. لكن يجب التمييز بين استرداد الضريبة والإعفاء من الغرامات، خصوصًا في الحالات التي سبق فيها خصم ضريبة المدخلات.
كيف يمكن الاستفسار عن إجراءات تقديم الدعوى؟
يمكن مراجعة الموقع الإلكتروني للأمانة العامة والاطلاع على الدليل الإرشادي والآليات والإجراءات، أو التواصل مع مركز الاتصال الموحد على الرقم 8001220000.
خاتمة
يمثل بدء استقبال دعاوى استرداد ضريبة القيمة المضافة عن التوريدات العقارية للأفراد فرصة لمن تنطبق عليهم الشروط لمراجعة المبالغ التي سبق سدادها والمطالبة باسترداد ما يجيز النظام استرداده.
ومع ذلك، فإن الاستفادة من هذا الإجراء تتطلب التحقق من الفترة الزمنية المشمولة، وصفة مقدم الطلب، وطبيعة نشاطه العقاري، وعدد العمليات وقيمتها، وموقف ضريبة المدخلات. كما يجب مراعاة مهلة التقديم المحددة واتباع الإجراءات المنشورة رسميًا عبر بوابة «حياد».
ولذلك، فإن الخطوة الأهم قبل تقديم الدعوى هي مراجعة الآليات والإجراءات الرسمية، وتجهيز المستندات ذات الصلة، وتحديد أساس المطالبة بدقة، بما يساعد على تقديم الطلب وفق المتطلبات المعتمدة.
تواصل الآن مع شركة نخبة للمحاماة والاستشارات القانونية، واحصل على استشارة قانونية
موضوع مهم طريقة فتح سجل تجاري لمتجر الكتروني